Come registrare una ritenuta d’acconto
Come trattenere le tasse sulla busta paga
Cos’è una ritenuta d’acconto? Una ritenuta d’acconto è una deduzione richiesta dal governo da stipendi, salari e dividendi per l’imposta sul reddito di un individuo. L’importo trattenuto viene poi accreditato contro l’imposta sul reddito dell’individuo. Questo approccio è usato dai governi per assicurare la riscossione delle imposte e accelerare la ricezione delle tasse. Una ritenuta d’acconto è dedotta nel momento in cui i fondi devono essere erogati a un individuo. L’entità che deduce la ritenuta fiscale la inoltra all’entità governativa applicabile entro un periodo di tempo prescritto. L’entità di ritenuta agisce come un agente del governo applicabile, e quindi ha l’obbligo di inoltrare i fondi al governo in modo tempestivo.
Contabilizzazione di una ritenuta alla fonte L’entità trattaria registra l’importo di questa tassa nel suo bilancio come una passività non appena viene trattenuta, e cancella la passività quando viene pagata al governo. L’entità non registra l’imposta come una spesa, ma solo come una passività.Corsi correlatiCome controllare i libri pagaContabilità ottimale per i libri pagaGestione dei libri paga
Contabilità per la ritenuta d’acconto in Italia
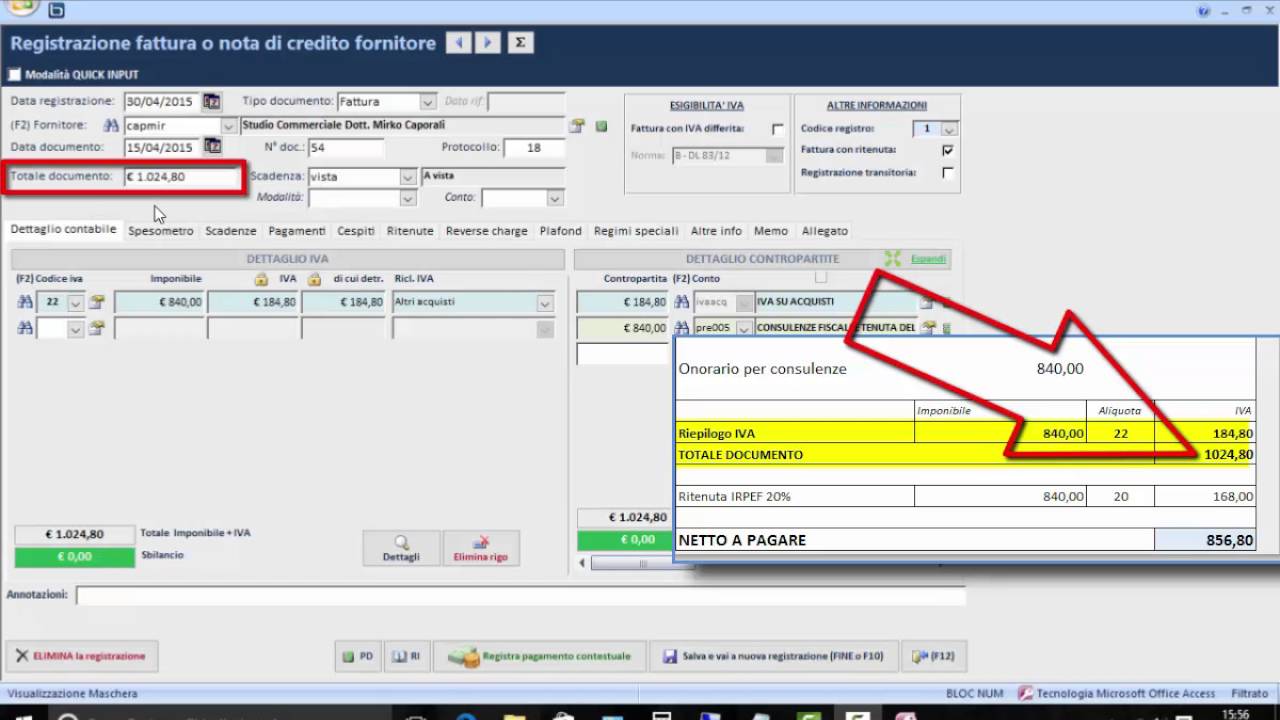
In Italia, le imprese devono trattenere le tasse dai pagamenti ad alcuni tipi di fornitori, come i lavoratori autonomi e i fornitori a contratto. Queste ritenute sono rimesse direttamente al governo. Oltre alla ritenuta d’acconto, le aziende devono riferire informazioni specifiche su questi fornitori e sulle diverse categorie di ritenute al governo su base periodica.
In alcuni casi, le imprese possono differire il riconoscimento dell’IVA dovuta sui buoni per i fornitori che sono soggetti a ritenuta alla fonte fino a quando il buono non viene pagato. In Italia, questo regime fiscale è chiamato Notula.
Oltre alle ritenute standard, il pagamento a certi tipi di appaltatori è soggetto a una ritenuta previdenziale del dieci per cento. Questo dieci per cento deve essere pagato direttamente all’Istituto Nazionale Previdenza Sociale (INPS).
Se l’appaltatore ha un codice fiscale aziendale, l’appaltatore è responsabile dell’intera ritenuta INPS. In questo caso, il fornitore fattura all’azienda un ulteriore quattro per cento (diritto di rivalsa). L’azienda registra questa quota aggiuntiva come parte del voucher standard, utilizzando una voce di retribuzione aggiuntiva.
Cliente con ritenuta d’acconto
Posso aiutarti con il tuo problema di ritenuta alla fonte, @ujjwal. Ritenere le tue tasse in QuickBooks Online è facile. Posso condividere con te i passi per farlo subito. Iniziamo con la creazione di un conto spese per tracciare le tue ritenute d’acconto. Questo processo può essere complicato. Quindi, ti consiglio di consultare il tuo commercialista per i migliori conti da utilizzare. Ecco come fare: Poi, si può procedere a creare una voce di spesa per le ritenute d’acconto. Lasciate che vi guidi su come fare: Una volta fatto, è il momento di creare una spesa o una fattura. Poi, includi gli importi delle ritenute d’acconto per includerli quando fai i tuoi pagamenti. Ho aggiunto uno screenshot di esempio qui sotto per il vostro riferimento: Inoltre, puoi inserire la ritenuta d’acconto dei tuoi clienti in QuickBooks Online. Per ulteriori approfondimenti, vai a questo link: Come faccio a registrare le tasse trattenute dai miei clienti? Se desideri monitorare le tue tasse trattenute, puoi eseguire un Quickreport del conto. Per farlo, vai al menu Contabilità. Poi, seleziona il conto delle ritenute fiscali che hai creato, e poi clicca su Esegui rapporto. Quando sei pronto, puoi iniziare a compilare e pagare le tue tasse per essere in regola. Sono ancora disponibile per altri problemi fiscali che potresti avere. Sentiti libero di aggiungere la tua risposta nella sezione dei commenti qui sotto. Sarò qui per aiutarti.
Ritenuta d’imposta trattamento contabile ifrs
Ogni datore di lavoro obbligato a dedurre e trattenere l’imposta deve presentare una dichiarazione dell’imposta alla fonte come prescritto e versare alla Division of Revenue o al suo depositario l’imposta che deve essere dedotta e trattenuta. Le dichiarazioni e i pagamenti sono dovuti trimestralmente, mensilmente o ottavo mese in base al metodo di archiviazione definito dalla legge. Il metodo di archiviazione è determinato utilizzando un “periodo di riferimento” tra il 1 luglio e il 30 giugno immediatamente precedente l’anno solare per il quale il periodo di riferimento è determinato. Il periodo di riferimento per l’anno solare 2000 sarà il periodo dal 1 luglio 1998 al 30 giugno 1999. La Divisione delle Entrate determinerà annualmente l’ammontare dell’imposta riportata durante il rispettivo periodo di riferimento e invierà ai sostituti d’imposta i buoni appropriati per rimettere gli importi trattenuti. I metodi e le soglie di ritenuta sono elencati di seguito:
Un datore di lavoro è qualsiasi persona o organizzazione per la quale un individuo svolge servizi come dipendente. Include qualsiasi persona o organizzazione che paga i salari a un ex dipendente dopo la cessazione del suo impiego.